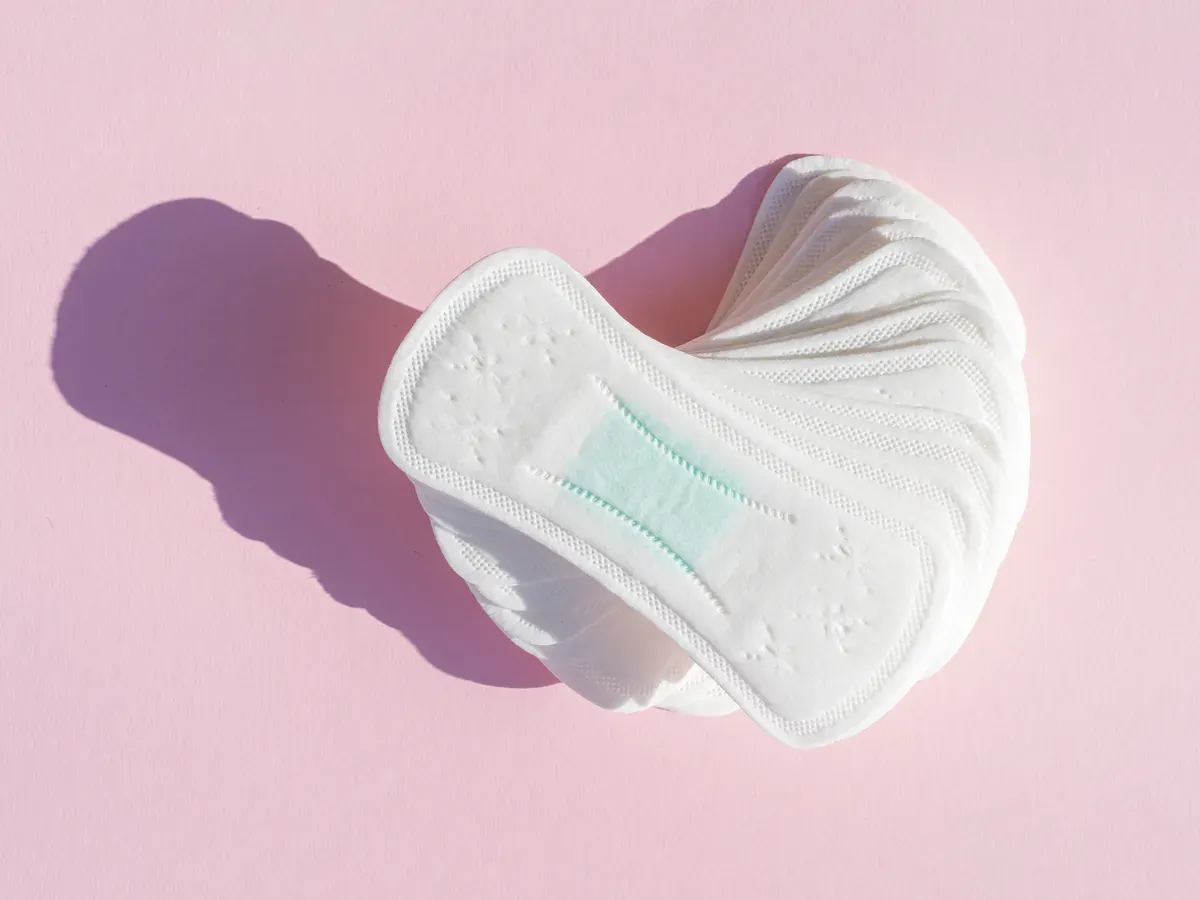
POSKOTA.CO.ID - Pajak Pertambahan Nilai (PPN) pembalut sebesar 11 persen di Indonesia belakangan menjadi sorotan publik.
Kebijakan ini menjadi perhatian karena sejumlah negara justru mengambil langkah berbeda dengan menghapus pajak produk menstruasi atau menyediakan pembalut dan tampon secara gratis.
Di Indonesia, pembalut belum termasuk kelompok barang yang mendapatkan fasilitas pembebasan PPN.
Artinya, konsumen masih menanggung komponen pajak ketika membeli produk sanitasi menstruasi tersebut melalui transaksi yang memenuhi ketentuan perpajakan.
Direktorat Jenderal Pajak (DJP) kembali menegaskan status perpajakan pembalut yang diperdagangkan di Indonesia.
Produk tersebut pada prinsipnya tetap dikenakan PPN karena belum masuk dalam daftar barang yang memperoleh fasilitas pembebasan berdasarkan peraturan perundang-undangan.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawati, menjelaskan bahwa pembalut masih termasuk barang yang dikenai pajak.
“Pembalut yang diperdagangkan di Indonesia pada prinsipnya dikenai Pajak Pertambahan Nilai (PPN), sepanjang penyerahannya memenuhi ketentuan perpajakan yang berlaku,” kata Inge memberikan keterangan, pada Kamis, 29 Oktober 2026.
Besaran PPN efektif 11 persen yang berlaku untuk pembalut berkaitan dengan mekanisme penghitungan pajak atas barang kena pajak nonmewah.
Ketentuan tersebut mengacu pada Peraturan Menteri Keuangan (PMK) Nomor 131 Tahun 2024.
Dalam aturan tersebut, tarif PPN berdasarkan ketentuan umum ditetapkan sebesar 12 persen.
Namun, pemerintah menggunakan Dasar Pengenaan Pajak (DPP) berupa nilai lain sebesar 11/12 dari harga jual untuk barang kena pajak nonmewah.
Lantas, PPN pembalut 11 persen sebenarnya berlaku sejak kapan? Apa alasan pemerintah belum memberikan fasilitas pembebasan pajak, dan peraturan apa saja yang menjadi dasar hukumnya?
Berikut sejarah penerapan PPN, mekanisme penghitungan pajak, serta ketentuan yang perlu diketahui masyarakat.
Apa Itu Period Tax dalam Perpajakan?
Pengenaan pajak terhadap produk menstruasi dikenal secara internasional dengan istilah period tax atau pajak menstruasi.
Istilah tersebut merujuk pada pajak konsumsi yang dikenakan terhadap produk sanitasi menstruasi, seperti pembalut dan tampon.
Kebijakan ini menjadi perdebatan di sejumlah negara karena produk menstruasi merupakan kebutuhan rutin yang tidak dapat dihindari oleh perempuan selama masa reproduksi.
Pajak terhadap produk tersebut dinilai dapat menambah pengeluaran rutin, terutama bagi perempuan yang memiliki keterbatasan ekonomi.
Di sisi lain, pemerintah di sejumlah negara mulai mempertimbangkan kebijakan penghapusan pajak maupun penyediaan produk menstruasi secara gratis.
Langkah tersebut berkaitan dengan upaya mengatasi period poverty atau kemiskinan menstruasi, yaitu kondisi ketika seseorang mengalami kesulitan mendapatkan produk menstruasi karena keterbatasan biaya maupun akses.
Dalam situasi tertentu, keterbatasan akses membuat perempuan menggunakan bahan alternatif yang tidak selalu sesuai dengan kebutuhan sanitasi.
Kondisi tersebut juga dapat memengaruhi aktivitas pendidikan, pekerjaan, dan kehidupan sehari-hari.
Karena itu, kebijakan mengenai pajak dan penyediaan produk menstruasi menjadi salah satu perhatian dalam pembahasan akses kesehatan dan sanitasi perempuan.
PPN Pembalut 11 Persen Sejak Kapan?
Untuk mengetahui sejak kapan pembalut dikenai PPN, masyarakat perlu memahami terlebih dahulu sejarah penerapan Pajak Pertambahan Nilai di Indonesia.
Berdasarkan catatan resmi Direktorat Jenderal Pajak, ketentuan PPN di Indonesia berawal dari Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah.
Undang-undang tersebut ditetapkan pada 31 Desember 1983 sebagai landasan hukum penerapan sistem PPN di Indonesia.
Namun, penerapan ketentuan tersebut tidak langsung berjalan setelah undang-undang ditetapkan.
Pemerintah kemudian menetapkan pemberlakuannya melalui Peraturan Pemerintah Nomor 1 Tahun 1985.
Berdasarkan aturan tersebut, sistem PPN mulai diterapkan pada 1 April 1985.
Tanggal ini menjadi salah satu tonggak penting dalam sejarah perpajakan Indonesia karena menandai dimulainya penerapan PPN berdasarkan undang-undang tersebut.
Meski demikian, 1 April 1985 merupakan tanggal awal berlakunya sistem PPN secara umum, bukan bukti bahwa pembalut secara khusus mulai dikenakan pajak pada tanggal yang sama.
Berdasarkan sumber resmi yang tersedia, belum dapat dipastikan tahun pertama pembalut dikenai PPN secara spesifik. Karena itu, sejarah penerapan PPN nasional perlu dibedakan dari sejarah pengenaan pajak terhadap produk menstruasi.
Dalam artikel yang diterbitkan Direktorat Jenderal Pajak pada 23 Desember 2022, dijelaskan bahwa berbagai produk sanitasi menstruasi termasuk barang yang dikenai PPN.
Produk tersebut tidak hanya mencakup pembalut sekali pakai, tetapi juga pembalut kain, tampon, hingga menstrual cup.
Penjelasan tersebut menunjukkan bahwa produk sanitasi menstruasi pada prinsipnya mengikuti ketentuan PPN atas barang kena pajak, selama tidak memperoleh pengecualian atau fasilitas pembebasan berdasarkan peraturan yang berlaku.
Status tersebut kembali ditegaskan oleh Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawati, dalam keterangannya pada 28 Oktober 2026.
Dengan demikian, belum tersedia kepastian mengenai tahun pertama pembalut secara khusus mulai dikenakan PPN.
Namun, hingga Oktober 2026, DJP masih menyatakan bahwa pembalut termasuk barang kena pajak dan belum memperoleh fasilitas pembebasan.
Kemudian, sejak penerapan sistem PPN pada 1985, pemerintah telah melakukan sejumlah perubahan terhadap ketentuan tarif melalui berbagai peraturan perpajakan.
Salah satu perubahan penting terjadi melalui Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP).
Melalui aturan tersebut, tarif PPN mengalami penyesuaian secara bertahap.
Tarif PPN yang sebelumnya sebesar 10 persen naik menjadi 11 persen mulai 1 April 2022.
Penyesuaian tersebut menjadi bagian dari kebijakan pemerintah dalam mengatur penerimaan negara.
Selanjutnya, sejak 1 Januari 2025, tarif PPN berdasarkan ketentuan umum ditetapkan menjadi 12 persen.
Namun, pemerintah menerapkan mekanisme DPP nilai lain sebesar 11/12 dari harga jual untuk barang kena pajak nonmewah.
Perhitungan tersebut menghasilkan PPN efektif setara 11 persen dari harga jual.
Artinya, terdapat perbedaan antara tarif nominal PPN yang ditetapkan dalam undang-undang dan besaran pajak efektif yang dihitung berdasarkan dasar pengenaan pajak.
Untuk pembalut yang termasuk barang kena pajak nonmewah, mekanisme tersebut menjadi dasar penghitungan PPN yang berlaku hingga Oktober 2026.
Mengapa Pembalut Dikenai PPN 11 Persen?
Salah satu alasan pembalut masih dikenakan PPN adalah karena produk tersebut belum termasuk dalam kelompok barang yang mendapatkan fasilitas pembebasan pajak.
Dalam sistem perpajakan Indonesia, barang yang diperdagangkan pada prinsipnya dapat dikategorikan sebagai Barang Kena Pajak.
Pengecualian atau pembebasan hanya berlaku terhadap jenis barang maupun transaksi tertentu yang telah diatur dalam peraturan perundang-undangan.
Pembalut, baik sekali pakai maupun produk sanitasi menstruasi lainnya, belum masuk dalam daftar barang yang memperoleh fasilitas pembebasan PPN sebagaimana ketentuan yang berlaku.
DJP menjelaskan bahwa pembebasan PPN diberikan kepada kelompok barang tertentu.
Ketentuan tersebut tercantum dalam Pasal 6 ayat (1) huruf p dan ayat (2) huruf q Peraturan Pemerintah (PP) Nomor 49 Tahun 2022.
Sementara itu, Pasal 7 ayat (2) mengatur lebih lanjut mengenai barang kebutuhan pokok tertentu yang memperoleh fasilitas pembebasan PPN.
Daftar barang tersebut meliputi beras, gabah, jagung, sagu, kedelai, garam, daging, telur, susu, buah-buahan, dan sayuran.
Pembalut tidak tercantum dalam daftar tersebut. Kondisi ini membuat produk kebutuhan menstruasi tersebut tetap dikenakan PPN ketika memenuhi ketentuan sebagai barang kena pajak yang diserahkan oleh pihak yang berkewajiban memungut pajak.
Dengan demikian, pengenaan PPN terhadap pembalut bukan berarti pemerintah menetapkan tarif pajak khusus untuk produk menstruasi. Pembalut mengikuti ketentuan umum PPN atas barang kena pajak nonmewah.
Baca Juga: Resmi Dibuka di JIExpo Kemayoran, PEVS 2026 Pamerkan 45 Merek Kendaraan Listrik
Bagaimana Cara Menghitung PPN Pembalut 11 Persen?
Besaran pajak yang dibebankan kepada konsumen berkaitan dengan mekanisme penghitungan PPN menggunakan tarif nominal 12 persen dan DPP nilai lain sebesar 11/12 dari harga jual.
Mekanisme tersebut membuat nilai pajak efektif setara 11 persen dari harga jual sebelum pajak.
Sebagai contoh, apabila sebuah produk pembalut dijual dengan harga Rp20.000 sebelum pajak, penghitungan PPN dilakukan dengan terlebih dahulu menentukan DPP.
DPP yang digunakan adalah 11/12 dari harga jual atau sekitar Rp18.333,33.
Selanjutnya, nilai tersebut dikalikan tarif PPN 12 persen sehingga menghasilkan pajak sebesar Rp2.200.
Dengan demikian, konsumen perlu membayar total Rp22.200 untuk produk pembalut yang memiliki harga awal Rp20.000.
Berikut gambaran penghitungan PPN pembalut:
- Harga jual sebelum pajak: Rp20.000
- Dasar Pengenaan Pajak (DPP): Rp18.333,33
- Tarif PPN nominal: 12 persen
- Nilai PPN: Rp2.200
- Harga setelah pajak: Rp22.200
Perlu dipahami bahwa penghitungan tersebut merupakan ilustrasi berdasarkan mekanisme DPP nilai lain.
Harga yang tercantum di toko atau kemasan dapat berbeda karena dipengaruhi kebijakan harga penjual, distribusi, dan komponen biaya lainnya.
Baca Juga: Perkuat Ekosistem Pendidikan Digital, Metranet dan Jayantara Jalin Kerja Sama Strategis
Daftar Negara yang Menggratiskan Pembalut
Berbeda dengan Indonesia yang masih mengenakan PPN terhadap pembalut, sejumlah negara dan wilayah telah menerapkan kebijakan untuk memperluas akses terhadap produk menstruasi.
Kebijakan yang diterapkan tidak selalu sama. Ada negara yang menghapus pajak produk menstruasi, sementara negara lainnya menyediakan pembalut dan tampon gratis di sekolah, kampus, atau fasilitas publik.
Berikut adalah beberapa daftar negara yang menggratiskan pembalut di wilayahnya:
1. Selandia Baru
Selandia Baru mengumumkan program penyediaan pembalut dan tampon gratis di seluruh sekolah pada Februari 2021.
Program tersebut mulai diterapkan pada Juni 2021. Kebijakan ini ditujukan untuk membantu pelajar memperoleh kebutuhan menstruasi tanpa terbebani biaya pembelian produk.
Selain memperluas akses sanitasi, program tersebut juga diharapkan dapat membantu mengatasi kemiskinan menstruasi dan mendukung kehadiran siswa di sekolah.
2. Australia
Di Australia, sejumlah wilayah menerapkan kebijakan penyediaan produk menstruasi gratis di lingkungan pendidikan.
Victoria mulai menyediakan pembalut dan tampon gratis di sekolah negeri pada 2020. Program tersebut kemudian menjadi salah satu langkah untuk memastikan pelajar memiliki akses terhadap kebutuhan menstruasi.
Sementara itu, New South Wales menjalankan uji coba program serupa pada Maret 2021.
3. Amerika Serikat
Sejumlah wilayah di Amerika Serikat juga telah mengesahkan kebijakan penyediaan produk menstruasi gratis.
New York lebih dahulu mengesahkan aturan penyediaan pembalut dan tampon di sekolah negeri pada 2016. Kebijakan tersebut kemudian diperluas ke sejumlah wilayah lain.
New Hampshire mengesahkan aturan terkait pada 2019. Sementara itu, Virginia, Washington, dan Illinois juga mengambil langkah serupa.
Washington mewajibkan sekolah negeri, perguruan tinggi, dan universitas menyediakan produk menstruasi gratis mulai tahun ajaran 2022–2023.
Illinois turut mengatur penyediaan produk tersebut di toilet kampus dan tempat penampungan tunawisma.
4. Prancis
Di Prancis, wilayah Île-de-France mulai membagikan produk menstruasi organik secara gratis di sekolah menengah pada September 2020.
Kebijakan tersebut menjadi bagian dari upaya memperluas akses produk sanitasi bagi pelajar perempuan.
Pada Februari 2021, universitas juga mendapat arahan untuk menyediakan dispenser pembalut dan tampon gratis bagi mahasiswi.
5. Kenya
Kenya mengambil langkah berbeda dengan menghapus pajak terhadap produk menstruasi.
Selain penghapusan pajak, negara tersebut mulai membagikan pembalut gratis kepada siswi sekolah negeri pada April 2018.
Kebijakan tersebut ditujukan untuk membantu pelajar perempuan yang mengalami keterbatasan ekonomi agar tetap dapat mengikuti kegiatan pendidikan selama menstruasi.
6. Afrika Selatan
Afrika Selatan menghapus pajak tampon pada Oktober 2018. Pemerintah negara tersebut juga menyampaikan komitmen untuk menyediakan produk menstruasi gratis di sekolah.
Langkah ini menjadi bagian dari upaya mengurangi beban biaya kebutuhan sanitasi perempuan, terutama bagi kelompok masyarakat berpenghasilan rendah.
7. Botswana
Botswana memberikan akses pembalut gratis kepada seluruh anak perempuan usia sekolah sejak Agustus 2017.
Kebijakan tersebut muncul setelah kampanye Ensuring the Dignity of Women yang mendorong pemenuhan kebutuhan menstruasi bagi pelajar perempuan.
Program tersebut bertujuan mengurangi hambatan yang dihadapi siswi akibat keterbatasan akses terhadap pembalut.
8. Korea Selatan
Di Korea Selatan, pemerintah Kota Seoul memulai program percontohan pembagian produk menstruasi gratis pada Oktober 2018.
Program tersebut menguji penyediaan produk menstruasi di 10 ruang publik agar masyarakat lebih mudah memperoleh kebutuhan sanitasi.
Kebijakan ini menjadi salah satu langkah pemerintah daerah dalam memperluas akses produk menstruasi.
9. Uganda dan Zambia
Uganda dan Zambia turut menjalankan program pembagian pembalut gratis di lingkungan sekolah.
Kedua negara tersebut menargetkan siswi, terutama mereka yang tinggal di wilayah dengan keterbatasan akses terhadap produk sanitasi menstruasi.
Penyediaan pembalut di sekolah diharapkan dapat membantu pelajar menjalani kegiatan belajar tanpa harus terkendala kebutuhan menstruasi.
10. Kanada
Kanada juga memperluas kebijakan penyediaan produk menstruasi gratis di lingkungan pendidikan.
British Columbia memulai kebijakan tersebut pada 2019. Langkah serupa kemudian diikuti Nova Scotia dan sejumlah wilayah lainnya.
Prince Edward Island menerapkan kebijakan serupa pada 2020. Programnya tidak hanya mencakup sekolah, tetapi juga bank makanan dan tempat penampungan.
Berbagai kebijakan tersebut memperlihatkan bahwa setiap negara memiliki pendekatan berbeda dalam memperluas akses produk menstruasi.
Ada yang memilih menghapus pajak, menyediakan pembalut gratis di sekolah, atau memperluas distribusi melalui fasilitas publik.
Sementara itu, di Indonesia, pembalut masih dikenakan PPN berdasarkan ketentuan umum barang kena pajak nonmewah.
Hingga Oktober 2026, DJP belum menyatakan adanya fasilitas pembebasan PPN khusus untuk produk sanitasi menstruasi tersebut.