Karena itu, kebijakan mengenai pajak dan penyediaan produk menstruasi menjadi salah satu perhatian dalam pembahasan akses kesehatan dan sanitasi perempuan.
PPN Pembalut 11 Persen Sejak Kapan?
Untuk mengetahui sejak kapan pembalut dikenai PPN, masyarakat perlu memahami terlebih dahulu sejarah penerapan Pajak Pertambahan Nilai di Indonesia.
Berdasarkan catatan resmi Direktorat Jenderal Pajak, ketentuan PPN di Indonesia berawal dari Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah.
Undang-undang tersebut ditetapkan pada 31 Desember 1983 sebagai landasan hukum penerapan sistem PPN di Indonesia.
Namun, penerapan ketentuan tersebut tidak langsung berjalan setelah undang-undang ditetapkan.
Pemerintah kemudian menetapkan pemberlakuannya melalui Peraturan Pemerintah Nomor 1 Tahun 1985.
Berdasarkan aturan tersebut, sistem PPN mulai diterapkan pada 1 April 1985.
Tanggal ini menjadi salah satu tonggak penting dalam sejarah perpajakan Indonesia karena menandai dimulainya penerapan PPN berdasarkan undang-undang tersebut.
Meski demikian, 1 April 1985 merupakan tanggal awal berlakunya sistem PPN secara umum, bukan bukti bahwa pembalut secara khusus mulai dikenakan pajak pada tanggal yang sama.
Berdasarkan sumber resmi yang tersedia, belum dapat dipastikan tahun pertama pembalut dikenai PPN secara spesifik. Karena itu, sejarah penerapan PPN nasional perlu dibedakan dari sejarah pengenaan pajak terhadap produk menstruasi.
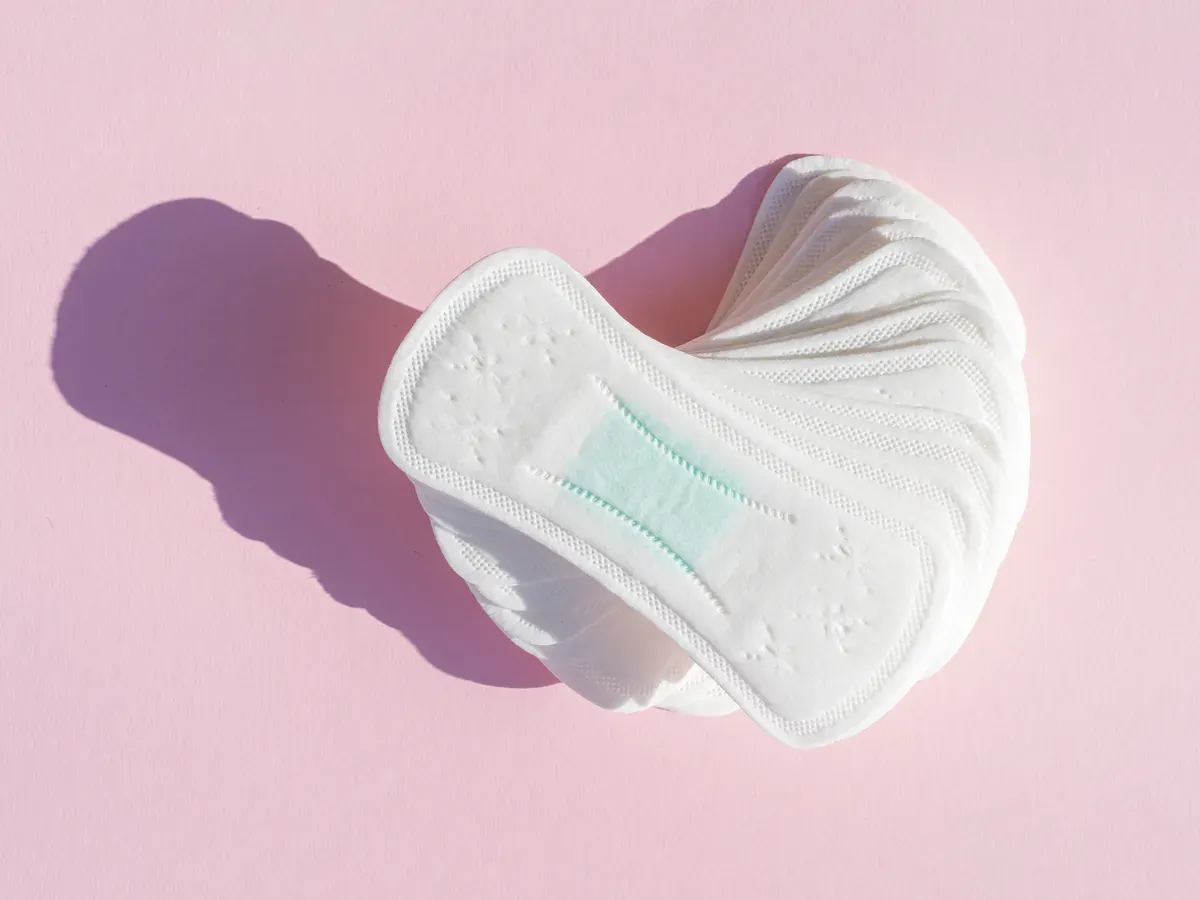
Dalam artikel yang diterbitkan Direktorat Jenderal Pajak pada 23 Desember 2022, dijelaskan bahwa berbagai produk sanitasi menstruasi termasuk barang yang dikenai PPN.
Produk tersebut tidak hanya mencakup pembalut sekali pakai, tetapi juga pembalut kain, tampon, hingga menstrual cup.