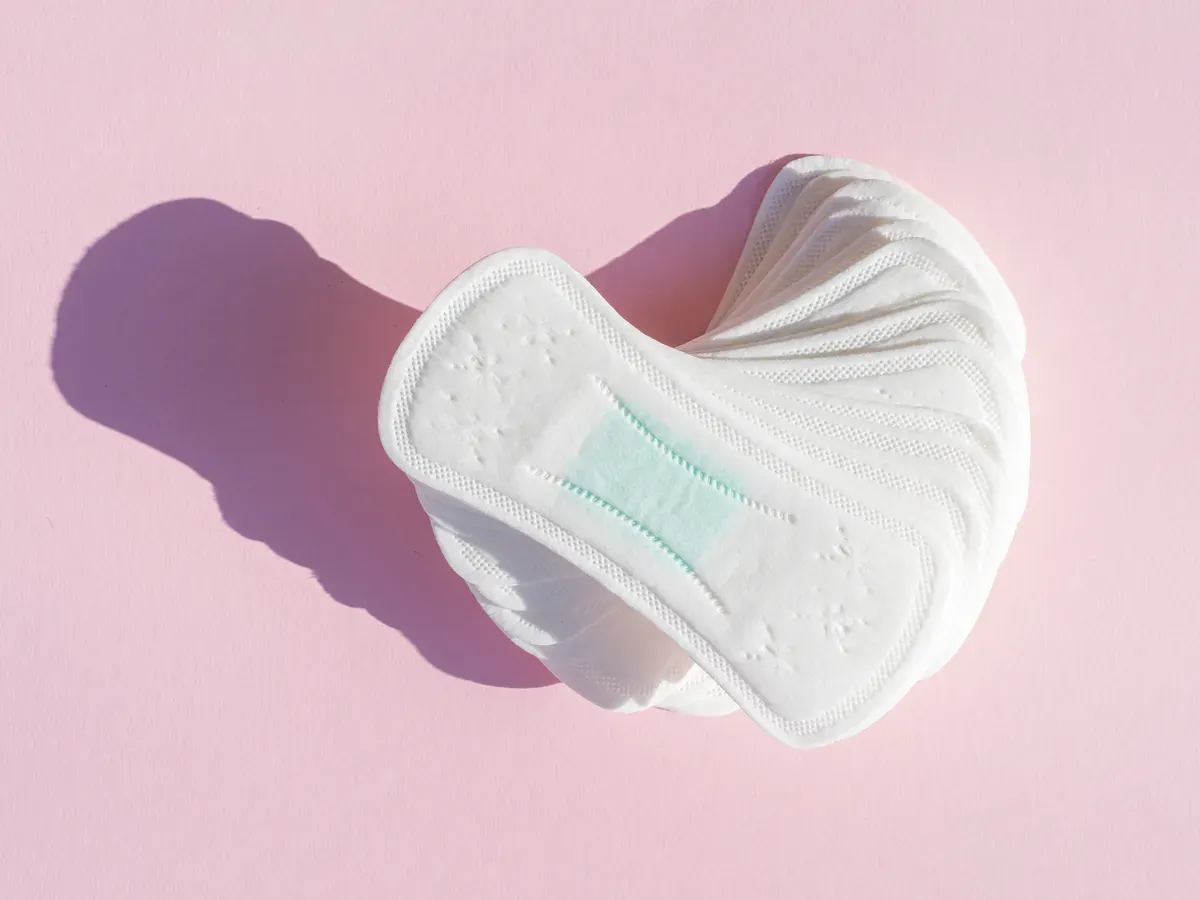
Penjelasan tersebut menunjukkan bahwa produk sanitasi menstruasi pada prinsipnya mengikuti ketentuan PPN atas barang kena pajak, selama tidak memperoleh pengecualian atau fasilitas pembebasan berdasarkan peraturan yang berlaku.
Status tersebut kembali ditegaskan oleh Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawati, dalam keterangannya pada 28 Oktober 2026.
Dengan demikian, belum tersedia kepastian mengenai tahun pertama pembalut secara khusus mulai dikenakan PPN.
Namun, hingga Oktober 2026, DJP masih menyatakan bahwa pembalut termasuk barang kena pajak dan belum memperoleh fasilitas pembebasan.
Kemudian, sejak penerapan sistem PPN pada 1985, pemerintah telah melakukan sejumlah perubahan terhadap ketentuan tarif melalui berbagai peraturan perpajakan.
Salah satu perubahan penting terjadi melalui Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP).
Melalui aturan tersebut, tarif PPN mengalami penyesuaian secara bertahap.
Tarif PPN yang sebelumnya sebesar 10 persen naik menjadi 11 persen mulai 1 April 2022.
Penyesuaian tersebut menjadi bagian dari kebijakan pemerintah dalam mengatur penerimaan negara.
Selanjutnya, sejak 1 Januari 2025, tarif PPN berdasarkan ketentuan umum ditetapkan menjadi 12 persen.
Namun, pemerintah menerapkan mekanisme DPP nilai lain sebesar 11/12 dari harga jual untuk barang kena pajak nonmewah.
Perhitungan tersebut menghasilkan PPN efektif setara 11 persen dari harga jual.